Passa al contenuto principale
Seguici su:
Tieniti aggiornato:

Argomento: Digitale

Tre Data Center italiani per la moneta europea

Tre Data Center in Italia. È quanto emerge da un incontro tenutosi nei giorni scorsi a Bruxelles organizzato dall’ABI, l’Associazione Bancaria Italiana, a cui hanno partecipato banche centrali, istituti di credito e operatori del settore. I tecnici di Banca d’Italia, che ha in mano la partita tecnologica sul progetto, hanno rivelato che tre dei nodi su cui girerà l’euro digitale saranno gestiti direttamente da Bankitalia, almeno uno dei quali a Roma. L’esatta ubicazione non verrà mai resa pubblica, come è già avvenuto per Target, l’infrastruttura su cui viaggiano i pagamenti interbancari dell’Eurozona. Ma il peso specifico di questa scelta è già leggibile. Per capire cosa significhi, vale la pena fare un passo indietro. L’euro digitale è una CBDC, Central Bank Digital Currency, ovvero moneta a corso legale emessa direttamente dalla Banca Centrale Europea, l’equivalente digitale della banconota. Non nasce per sostituire il contante ma per affiancarlo: un portafoglio digitale pubblico, gratuito, accettato in tutta l’area euro, progettato per funzionare anche offline con un livello di privacy paragonabile a quello del contante fisico. Il regolamento è atteso entro fine 2026, la fase pilota nella seconda metà del 2027, il lancio nel 2029. La BCE sta costruendo l’infrastruttura tecnica in modo flessibile e progressivo, prima ancora che il quadro normativo sia definitivo. Insomma una nuova moneta a tutti gli effetti, con implicazioni che vanno ben oltre i pagamenti.

La dipendenza dai circuiti americani e la risposta europea

Quasi due terzi dei pagamenti con carta in Europa passano attraverso circuiti americani come Visa e Mastercard. Tredici paesi dell’area euro dipendono interamente da schemi internazionali per i pagamenti nei negozi, e oltre metà dei mercati nazionali non dispone di una soluzione domestica accettata per l’e-commerce. Ogni transazione digitale, un bonifico, un pagamento con carta, un acquisto online, transita su infrastrutture che obbediscono a logiche, normative e interessi che non sono europei. Piero Cipollone, membro del Comitato esecutivo della BCE, ha più volte sottolineato che operare in larga misura su infrastrutture progettate e governate al di fuori dell’Europa espone il continente a dipendenze strategiche che non ci si può permettere di ignorare. È esattamente da questa consapevolezza che nasce la scelta di costruire un’infrastruttura propria. L’euro digitale è, in questa lettura, un progetto infrastrutturale prima ancora che monetario. La BCE ha già scelto OVHcloud, provider europeo, per la componente cloud del progetto, con l’obiettivo esplicito che i dati e i sistemi alla base dell’iniziativa non transitino su piattaforme controllate da aziende extra-europee. I data center in Italia si inseriscono nella stessa logica: il 2026 si sta configurando come l’anno decisivo per chiudere il perimetro normativo e selezionare i primi partecipanti alla sperimentazione, mentre la BCE costruisce con il mercato gli strumenti tecnici necessari.

Il vincolo energetico e la sfida materiale dell’infrastruttura

Costruire infrastruttura sovrana, però, significa anche fare i conti con i vincoli materiali di chi quell’infrastruttura deve ospitarla. In Italia la questione energetica è già aperta. Le richieste di connessione alla rete per nuovi data center hanno superato i 300 progetti, per oltre 50 GW complessivi, e il vero fattore critico sono i tempi di allacciamento alla rete elettrica, il cosiddetto “time to grid”, che rischiano di rallentare investimenti stimati tra 21 e 25 miliardi di euro nel periodo 2026-2028. I data center di Bankitalia non sono strutture commerciali e seguono logiche diverse, ma si inseriscono in un contesto dove disponibilità di energia stabile e sostenibilità dei consumi sono diventate variabili strategiche quanto la sicurezza informatica. L’UE stima che i Data Center siano già responsabili di circa l’1,5% del consumo annuo totale di elettricità nel mondo, con il dato europeo destinato a crescere significativamente entro il 2030. Per questo Bruxelles ha introdotto obblighi di rendicontazione su consumi, uso di acqua e quota di rinnovabili, con scadenza proprio nel 2026.

Che tre Data Center di questa infrastruttura siano in Italia, gestiti da Banca d’Italia, ha un peso specifico preciso: significa che una quota della sovranità monetaria digitale dell’Eurozona si costruisce fisicamente qui, con risorse pubbliche italiane, sotto la supervisione di un’istituzione nazionale. È una scelta di architettura, nel senso più ampio del termine.

I Data Center spaziali cambieranno davvero le regole del gioco?

L’idea è radicale: spostare l’infrastruttura digitale fra le stelle. Portare il cloud, e i Data Center, nello Spazio potrebbe alleggerire l’impatto che l’intelligenza artificiale ha sulle risorse terrestri. Negli Stati Uniti il dibattito è già acceso e segue due traiettorie diverse. Il progetto di lungo periodo di Jeff Bezos traccia una progressiva industrializzazione dello Spazio e la possibilità di realizzare, nei prossimi decenni, dei Data Center orbitanti, alimentati da energia solare continua.

Hic et nunc

Ma c’è anche il “qui e ora” di Elon Musk, che sembrerebbe avere la soluzione in tasca. A partire dalla recente fusione tra le sue società SpaceX e xAI, che ha dato vita a un colosso non quotato da 1000 miliardi di dollari, Musk ha paventato l’ipotesi di realizzare una costellazione di satelliti-Data Center, atti a sostenere la crescita dell’AI al netto delle infrastrutture terrestri.

La soluzione quindi ci sarebbe: lanciare i satelliti con i razzi riutilizzabili ed alimentarli con l’energia solare. Questo permetterebbe di abbattere i costi (sempre più insostenibili) dell’analisi di enormi quantità di dati che si cela dietro ogni nostra chat con l’AI. Ma non è tutto oro quello che luccica, nemmeno nello Spazio. Abbiamo visto i pro, ma questa operazione nasconde degli aspetti negativi, anche in termini di sostenibilità spaziale.

Musk, stop and go

La scelta ovvia. Il founder di SpaceX si era espresso in questi termini, annunciando l’idea dei Data Center spaziali. Ma, negli ultimi mesi, questa narrativa ha subito delle revisioni sostanziali: nei documenti ufficiali, destinati agli investitori, SpaceX parla ora di questa soluzione come di un progetto sperimentale, basato su tecnologie non ancora dimostrate e con incerta sostenibilità commerciale. Un ridimensionamento forte, alla luce dei rischi latenti:  radiazioni spaziali, temperature estreme e forte dipendenza dal programma Starship, la “navicella spaziale” che il visionario Musk sta realizzando col sogno di portare l’essere umano su Marte, ma che non sta rispettando i tempi previsti dal progetto Artemis. La sua visione resta ambiziosa, ma ad oggi appare più sensibile alla prova dei fatti.

Efficienza e incognite

I vantaggi dei Data Center spaziali sono evidenti: accesso continuo all’energia solare, riduzione dell’uso di acqua, minore occupazione di suolo. Oltre alla possibilità di elaborare i dati direttamente in orbita grazie all’AI e alleggerendo le reti terrestri. Ma le criticità restano significative: dalla dissipazione del calore, che nello Spazio è più complessa, alle radiazioni spaziali che possono danneggiare l’hardware, fino alla latenza, che limiterebbe l’uso per servizi in tempo reale sulla Terra.
Problemi tecnici, a cui si aggiungerebbero altri fattori di rilievo, quali i costi dei singoli lanci spaziali, oltre alla manutenzione “on site” dei satelliti e l’inquinamento dell’orbita bassa a causa dei detriti spaziali e di vecchi satelliti inutilizzati ma mai deorbitati.

Geopolitica spaziale

C’è poi un protagonista silenzioso, che gioca a scacchi con l’America quando si parla di Spazio. E’ la Cina che, con circa 8 miliardi già stanziati per la realizzazione di server orbitali, sposta  il tema nell’ambito geopolitico. Il controllo dei dati apre quindi un nuovo fronte tra potenze e modelli industriali. Il Cloud nello Spazio non è fantascienza, ma una frontiera concreta su cui si intrecciano sostenibilità, tecnologia e potere.
La sfida sarà trovare un equilibrio tra ambizione e responsabilità, evitando che la nuova economia orbitale riproduca, su scala cosmica, i limiti già evidenti sulla Terra.

Data Center, nucleare e infrastrutture. Il piano dell’On. Giulia Pastorella per l’Italia digitale

Mentre l’Europa accelera sulla transizione digitale, l’Italia si trova a un bivio cruciale: diventare l’hub tecnologico del Mediterraneo o restare schiacciata da una burocrazia che frena l’innovazione. Al centro di questa sfida ci sono i Data Center, le “fabbriche silenziose” del nuovo millennio che alimentano Cloud e Intelligenza Artificiale. Per approfondire un argomento di così stretta attualità abbiamo intervistato l’Onorevole Giulia Pastorella, vice-presidente di Azione ed esperta di politiche digitali che ha fatto della semplificazione normativa e della competitività tecnologica la sua battaglia parlamentare.

Onorevole, lei spinge per riconoscere i Data Center come infrastrutture strategiche. L’Italia rischia di perdere la sfida della competitività europea?

Certamente. Questa legge non serve solo agli operatori, ma al sistema Paese. Senza una digitalizzazione rapida resteremo indietro sugli indici DESI (competenze e connettività). La domanda di “potere computazionale” da parte delle aziende che scelgono Cloud e IA è in crescita esplosiva. Dobbiamo attrarre investimenti garantendo trasparenza e riutilizzando siti industriali dismessi, per non consumare suolo vergine e rigenerare il territorio.

Le infrastrutture digitali richiedono enormi quantità di energia. Qual è la sua visione sulla stabilità degli approvvigionamenti?

I Data Center sono un ulteriore motivo per definire una politica energetica di lungo periodo che riduca la dipendenza da stati poco affidabili. La soluzione perfetta per alimentarli è il nucleare: un’energia pulita e, a differenza delle rinnovabili, stabile nel tempo. In altri paesi si costruiscono mini-reattori nello stesso perimetro dei server per renderli autosufficienti. Il governo parla di nucleare da anni, ma nei fatti siamo ancora fermi. Abbiamo perso tempo prezioso.

Lei promuove spesso un approccio data-driven. Come si evita di costruire “cattedrali nel deserto” nelle infrastrutture del futuro?

Dobbiamo evitare il campanilismo: non serve un Data Center in ognuno degli 8.000 comuni italiani. L’innovazione vive di ecosistemi: servono aziende che usino quei dati e talenti che sappiano gestirli. La Pubblica Amministrazione, ad esempio, raccoglie tantissimi dati ma spesso non li usa per pianificare le politiche pubbliche. Facciamo leggi “come passa il vento” invece di basarci sull’analisi dell’impatto reale di norme e incentivi.

Parliamo di frontiere: i Data Center spaziali sono fantascienza o una soluzione reale per il green computing?

È un tema attualissimo su cui si sta investendo molto. Lo spazio offre vantaggi per l’energia solare, ma presenta sfide enormi: radiazioni, attrito e latenza dei dati. Al momento lo vedo come un complemento alla connettività terrestre, un po’ come i satelliti per la fibra. Il vero nodo sarà la governance internazionale: di chi sono i dati che orbitano sopra diversi continenti ogni 90 minuti? È una sfida legislativa che dobbiamo iniziare ad affrontare ora.

Esiste il rischio di un monopolio privato nello spazio? Quale deve essere il ruolo pubblico rispetto a giganti come SpaceX?

L’innovazione portata dai privati è positiva: SpaceX ha abbattuto i costi di lancio in modo impensabile per le agenzie tradizionali. Lo Stato non deve fare l’imprenditore, deve normare. Il pubblico deve garantire regole per la concorrenza leale, gestire il tema dei detriti spaziali e l’accaparramento delle frequenze. Non temo la colonizzazione privata se esiste una regolamentazione forte.

In che modo l’Intelligenza Artificiale e l’IoT possono trasformare la gestione delle nostre opere pubbliche?

Possono trasformare la manutenzione da passiva a predittiva. RFI, ad esempio, sta lavorando per monitorare la rete ferroviaria con la sensoristica. Questo significa risparmiare tempo e denaro pubblico, ma soprattutto evitare incidenti. È dovere del pubblico, attraverso appalti intelligenti, capire che pagare un sensore oggi può evitare il crollo di un ponte domani.

PNRR e grandi opere: quali sono i colli di bottiglia che frenano l’Italia?

L’Italia vive di deroghe e commissari speciali: questo accade perché la normativa ordinaria è troppo complessa. O rendiamo le norme più snelle, o continueremo a rincorrere l’emergenza. C’è poi il tema della “paura della firma” dei funzionari. Il PNRR è un’occasione unica, ma dobbiamo avere il coraggio di definire cosa è davvero strategico, puntando non solo a “coprire le buche”, ma a investire nello sviluppo tecnologico.

In sintesi, cosa manca all’Italia per attrarre capitali esteri in modo strutturale?

Manca la certezza del diritto, una giustizia rapida e competenze STEM. Strategicamente saremmo messi meglio della Francia, siamo al centro del Mediterraneo, ma un investitore scappa se non riceve risposte certe dai ministeri o dai comuni. Dobbiamo smettere di vedere l’investimento estero come una “colonizzazione”: se vengono a investire qui, portano lavoro e benefici che restano sul territorio.

Quale riforma sceglierebbe come “simbolo” per cambiare il volto del Paese?

Più che una singola opera, sceglierei l’applicazione della concorrenza. Tutto, dai trasporti locali alla connettività, è vittima della paura di mettere in competizione le eccellenze. Far vincere il migliore, senza regole ad hoc per gli amici degli amici, è l’unico modo per alzare lo standard dei servizi per il cittadino. La connettività oggi è un diritto di base, come la casa e l’acqua: il pubblico deve assicurarne l’accesso, ma è il mercato a dover portare l’innovazione.

Data Center, il mercato che è esploso

Il mercato dei Data Center è in forte ascesa, basti vedere il volume d’investimento fatto nel 2025. Secondo il rapporto stilato da RystadEnergy sono stati investiti più di 700 miliardi di dollari, superando gli investimenti per le attività di esplorazione e produzione di petrolio e gas. Nel 2024 gli investimenti nel fotovoltaico erano stati già superati dai data center e si prevede che gli investimenti nel settore digitale eguaglieranno sia quelli per la produzione di energia rinnovabile, sia quelli nel settore del petrolio e gas, che comprende anche esplorazione, produzione e distribuzione.

Più Data Center significa maggior crescita economica e maggior attrattiva per gli investimenti. Siamo nel bel mezzo di una trasformazione digitale e i Paesi esaminati dal rapporto (che si focalizza su USA, Cina e UE), seppur con ritardi fisiologici e burocratici, stanno tenendo il passo.

©RystadEnergy

Chi guida il mercato

Il mercato è oggi animato da tre categorie di protagonisti con strategie e obiettivi distinti. I grandi provider di servizi cloud (Amazon, Google, Microsoft) investono in infrastrutture proprie per sostenere la crescita esponenziale dei loro servizi. Le società specializzate nella costruzione e gestione di data center, come QTS e Data4. Infine, fondi di private equity e investitori istituzionali (tra cui Hines e Bain Capital) che stanno costruendo piattaforme proprietarie, attratti dalla redditività stabile e dalla natura strategica di questi asset.

Impatto occupazionale, una filiera che genera lavoro

Non c’è solo il ritorno economico, i Data Center stanno generando la maggior parte dei posti di lavoro nella filiera digitale. Si consideri il procedimento di costruzione, installazione e della messa in piedi dei servizi di sicurezza: tutti questi procedimenti generano posti di lavoro. Secondo IDA (Italian Datacenter Association) nel 2024 il comparto ha generato in Italia oltre 28mila posti di lavoro, dei quali 8 mila dipendenti a tempo pieno impegnati in operazioni, vendite e marketing, sicurezza, supporto, gestione dei progetti e amministrazione. Secondo gli studi elaborati nel Position Paper, redatto da Teha Group in collaborazione con A2A, entro il 2030 si arriverà all’abilitazione di 77mila posti di lavoro nello scenario tendenziale ai 150mila in quello in pieno sviluppo. Nel 2024 la Data Economy italiana valeva 60,6 miliardi di euro, pari al 2,8% del PIL del paese, rappresentando uno dei principali driver della crescita. Se l’Italia riuscisse a raggiungere i Paesi europei come Finlandia, Estonia e Paesi Bassi, il valore potrebbe salire a 207miliardi di euro entro il 2030. Lo studio prevede, inoltre, che il settore possa contribuire a una crescita annuale del PIL: dal 6% nello scenario tendenziale, al 15% nello scenario in massima espansione.

Quotazioni in borsa

Per capire la portata del fenomeno, basta osservare l’andamento delle quotazioni in borsa del comparto infrastrutturale digitale. Le performance del Global X Data Center REITs & Digital Infrastructure UCITS ETF (Exchange Traded Fund, ossia un fondo d’investimento passivo), quotato su Borsa Italiana, evidenziano un andamento positivo, registrando una crescita del 75% nell’arco degli ultimi dodici mesi.

Si tratta di una performance eccezionale per la categoria degli investimenti infrastrutturali. Per esempio, iShares Global Infrastructure UCITS ETF USD (Dist), che replica l’indice FTSE Global Core Infrastructure (misura la performance di società internazionali operanti nel settore delle infrastrutture), vede una crescita del 15%, mentre Global X Euro Infrastructure Development (BRIJ) (aziende europee coinvolte nello sviluppo e nella costruzione di infrastrutture tradizionali, digitali e di energia pulita), mostra una crescita con un +19,62%. Il picco del settore dei Data Center evidenzia un’innovazione dirompente. L’accelerazione è alimentata in particolare dall’esigenza di far fronte alla potenza di calcolo richiesta dall’AI con la creazione di nuove infrastrutture digitali.

L’acqua come risorsa strategica

I sistemi di raffreddamento utilizzati per mantenere i server dei Data Center alla giusta temperatura richiedono enormi quantità d’acqua, che sollevano interrogativi concreti sulla sostenibilità del modello in aree già soggette a stress idrico. Il paradosso però è che questa pressione ha reso strategici i titoli legati alla gestione dell’acqua e alle tecnologie di raffreddamento ad alta efficienza. Su Borsa Italiana le performance di iShares Global Water UCITS ETF50 (una delle principali aziende globali operanti nel settore idrico, tra cui utilità, trattamento acque e tecnologie correlate) registrano una crescita dell’11% negli ultimi dodici mesi. Quello dell’acqua è un comparto che merita attenzione sia da parte degli investitori che delle istituzioni, chiamate a bilanciare lo sviluppo digitale con la tutela delle risorse primarie.

Tenere il passo

I Data Center non sono solo un ammasso di cemento e fili pieni di server, ma rappresentano la competitività economica dei paesi. Gli investimenti in questo settore generano occupazione, attraggono capitali internazionali e sostengono l’intera filiera digitale. La sfida per i governi e per le imprese è restare al passo con questa crescita, trasformandola in un vantaggio duraturo. Ma anche imparare a gestire le sfide ambientali che questo settore comporta, con le giuste leggi che regolino ogni aspetto su cui impattano: energia, consumo d’acqua e condizioni territoriali su cui costruire.

Le mura del castello sono digitali. E qualcuno ha già trovato la porta sul retro

Nel Medioevo, assediare un castello significava tagliare i rifornimenti, logorare le difese, aspettare. L’obiettivo non era necessariamente abbattere le mura, ma rendere insostenibile la vita dentro. Chi controllava l’accesso controllava il territorio. Oggi quella logica si applica alle infrastrutture digitali. Chi controlla i componenti di una rete, i fornitori di un sistema critico, gli strumenti con cui si rilevano le vulnerabilità, controlla qualcosa di molto simile a un castello. E l’assedio, quando arriva, non si vede.

È in questo scenario che va letta la proposta di riforma del Cybersecurity Act pubblicata dalla Commissione europea il 20 gennaio 2026. Non è ancora legge: il negoziato tra Parlamento europeo e Consiglio è atteso nel corso del 2026, e solo una volta adottato il regolamento si applicherà direttamente in tutti gli Stati membri. Il punto più delicato riguarda i fornitori: le nuove norme imporrebbero agli Stati membri di escludere i cosiddetti fornitori ad alto rischio da 18 settori critici, tra cui energia, trasporti e sanità, renderebbero vincolanti le linee guida del 5G Toolbox (un insieme di misure comuni approvate dalla Commissione Europea per mitigare i rischi di sicurezza informatica legati alla diffusione delle reti 5G) ed estenderebbero le restrizioni oltre le reti mobili, fino alla fibra ottica, ai sistemi per l’energia solare e agli scanner di sicurezza. Per gli operatori di reti mobili già attivi è previsto un periodo di phase-out di 36 mesi dall’entrata in vigore. Il testo non fa nomi, ma il bersaglio è riconoscibile.

Il quadro normativo e la reazione internazionale

La proposta si inserisce in un quadro normativo che si va densificando. In parallelo, la Commissione ha proposto modifiche mirate alla direttiva NIS2, che fissa gli obblighi di cybersicurezza per gli operatori di servizi essenziali in tutta Europa, con l’obiettivo di semplificare la conformità per circa 28.700 aziende, incluse migliaia di micro e piccole imprese. Si aggiunge la direttiva CER (Critical Entities Resilience), che estende una logica analoga alle infrastrutture fisiche critiche, coordinando la resilienza digitale con quella materiale di reti energetiche, trasporti e acqua. Il Cyber Resilience Act è già in vigore, con scadenze operative fissate a settembre 2026 per il reporting e a dicembre 2027 per l’applicazione completa dei requisiti sui prodotti digitali. In questo disegno complessivo cresce anche il ruolo di ENISA, l’Agenzia europea per la cybersicurezza, che il pacchetto normativo rafforza come punto di riferimento per la certificazione e la supervisione a livello continentale.

Tensioni geopolitiche e dipendenze tecnologiche

La risposta di Pechino è arrivata puntuale. Il Ministero del Commercio cinese ha dichiarato che se le aziende cinesi dovessero subire trattamenti discriminatori, la Cina potrà adottare misure per tutelare i propri interessi commerciali, pur ribadendo che dialogo e cooperazione restano la strada preferita. Una pressione formulata nei toni della diplomazia, che non lascia molto spazio all’ambiguità. Pechino sostiene che il testo viola i principi dell’Organizzazione Mondiale del Commercio, invade le competenze nazionali degli Stati membri e danneggerà le relazioni economiche tra Cina e Unione europea. Alcuni dei principali vendor interessati hanno denunciato formalmente il rischio di una discriminazione geografica sistematica, chiedendo che la valutazione del rischio rimanga ancorata a criteri tecnici verificabili.

Non è solo la Cina a sollevare obiezioni. Anche alcuni operatori europei contestano il meccanismo proposto: escludere fornitori sulla base di valutazioni geopolitiche piuttosto che di sicurezza tecnica misurabile introduce un’arbitrarietà che ha costi reali, in termini economici e di tempi di sostituzione, distribuiti in modo non uniforme tra settori e paesi. È una critica che merita attenzione, anche se non dissolve la questione di fondo. Quella questione è strutturale. Più dell’80% delle tecnologie e delle infrastrutture digitali europee è importato, e oltre il 70% dei modelli di intelligenza artificiale fondazionali a livello globale proviene dagli Stati Uniti. I grandi operatori americani controllano più del 70% dell’infrastruttura cloud europea. La dipendenza da fornitori di hardware per le reti di telecomunicazione e da operatori americani per quasi tutto il resto non è una scelta strategica consapevole. È una condizione consolidata nel tempo, che oggi l’Europa cerca di rinegoziare in un momento in cui i rapporti di forza sono già definiti.

La corsa contro il tempo e la guerra ibrida

Il problema è che mentre le istituzioni lavorano al quadro normativo, la tecnologia si muove ad alta velocità. Il conflitto cyber è oggi continuo e strutturale. Gli Stati che perseguono strategie di guerra ibrida puntano a posizionarsi in anticipo nelle infrastrutture critiche, sfruttando gruppi criminali come proxy. Gli obiettivi strategici includono internet e cloud, satelliti, cavi sottomarini. Non si tratta di scenari futuri: è la condizione operativa attuale di chi gestisce infrastrutture critiche in Europa, dalle reti energetiche ai sistemi di trasporto, dalle telecomunicazioni ai porti.

Le stesse tecnologie che servono a difendere possono essere usate per attaccare, e la linea che separa le due funzioni dipende interamente da chi le usa e con quale scopo. Il caso Mythos, già raccontato su queste pagine, lo ha reso evidente: annunciato il 7 aprile con accesso riservato a un consorzio di aziende selezionate, il modello è stato raggiunto il 21 aprile da un gruppo non autorizzato, attraverso le credenziali di un fornitore terzo. Due settimane, non ore. Il che non cambia la sostanza del problema, ma dice qualcosa sulla fragilità dei perimetri anche quando l’intenzione di presidiarli è esplicita.

La revisione del Cybersecurity Act non va letta isolatamente, ma come parte di un disegno più ampio che comprende NIS2, CER, il Cyber Resilience Act e il regolamento DORA per il settore finanziario. Il segnale è quello di un’Unione che cerca di costruire un impianto coerente di governance della sicurezza digitale, riducendo le sovrapposizioni e spingendo verso una lettura integrata del rischio. È un’ambizione razionale, ma sullo sfondo si intravede qualcosa di più strutturale: la progressiva costruzione di blocchi tecnologici separati, dove standard, tecnologie e fornitori non sono più interoperabili ma politicamente connotati. La domanda aperta è se i tempi istituzionali europei siano compatibili con la velocità a cui quella frattura si allarga.

Il castello medievale cadeva quando chi stava dentro esauriva le riserve, non quando le mura cedevano. L’Europa ha ancora le riserve. La questione è quanto stia impiegando a capire che l’assedio è già cominciato.

La realtà dietro ogni click, come i Data Center consumano energia, acqua e soldi

Storicamente, il primo “Data Center”risale agli anni ’40 ed è l’Electriconic Numerical Integrator and Computer (ENIAC), completato nel 1945 presso l’università della Pennsylvania. Pesava circa 30 tonnellate, consumava 150-200kW e richiedeva un team di tecnici per poter funzionare. Oggi un singolo smartphone compie numerose operazioni di calcolo in pochissimo tempo, ma il principio di fondo è rimasto lo stesso: raccogliere, proteggere ed elaborare dati. I data center si occupano proprio di questo: strutture fisiche che permettono il funzionamento di numerosi servizi, primo fra tutti l’interazione con l’intelligenza artificiale.

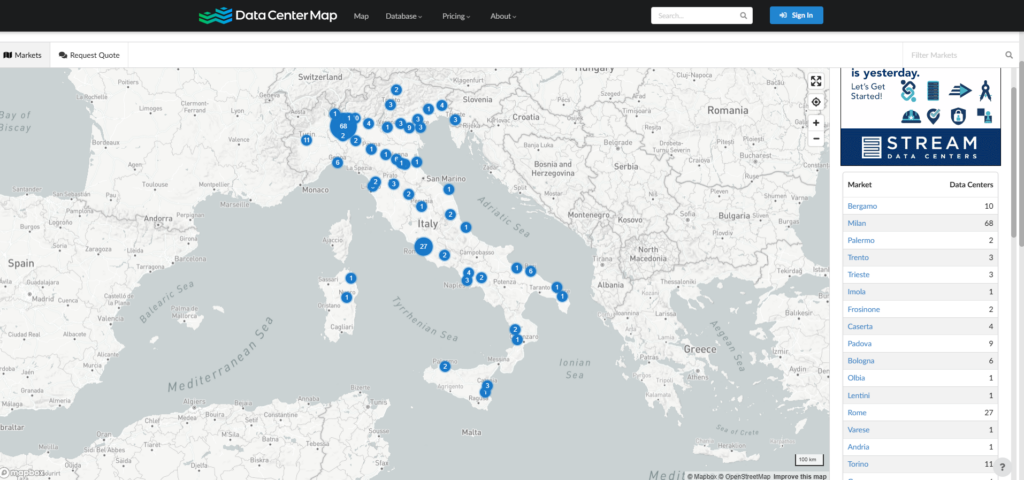
Oggi, di Data Center, ne è pieno il mondo. In Italia se ne contano 222, con la maggior concentrazionea Milano con 68 strutture, seguita da Roma con 27.

©datacentermap.com

In quanto strutture fisiche contenenti numerosi server (un hyperscale, cioè un Data Center di grandi dimensioni, ne contiene all’incirca 5000), necessitano di diversi accorgimenti: un sistema di alimentazione, che comporta un ingente consumo di energia, e un sistema di raffreddamento, che prevede l’utilizzo di milioni di litri di acqua al giorno. Per non parlare dei requisiti che deve avere il terreno dove costruire.

Il peso economico

I Data Center stanno ridisegnando l’assetto economico odierno. A livello globale sono stati investiti, nel 2025, approssimativamente 715 miliardi di dollari nella loro creazione, progettazione e ristrutturazione. In Europa, nel triennio 2023-2025, sono stati investiti all’incirca 30 miliardi di euro, di cui 7 miliardi in Italia, che ne ha utilizzati il 70% principalmente su Milano. Si stima che tra il 2026 e il 2028 gli investimenti arriveranno a toccare i 110 miliardi per l’Europa, di cui 25 miliardi per l’Italia.

I dati forniti dal Rapporto Strategico della Community Data Center di Teha Group, uscito a dicembre 2025, hanno definito un quadro interessante: si prevede che per il quinquennio 2025-2030 il mercato potrebbe generare un giro d’affari compreso tra i 12 e i 30 miliardi di euro. Se ci si proietta fino al 2040, le stime indicano un potenziale che oscilla tra i 38 e i 165 miliardi, in base alla capacità dell’Italia di mantenere alta la propria attrattività.

Il peso energetico

L’analisi condotta da Engie Italia in collaborazione con Key to Energy, ha rilevato che la domanda energetica globale è cresciuta del 23%, raggiungendo 545 TWh di consumi totali. Il loro studio evidenzia, inoltre, come l’Italia stia progredendo rispetto alla media dei consumi europei, superando il 10%, consolidandosi sempre di più come un hub strategico del Mediterraneo.

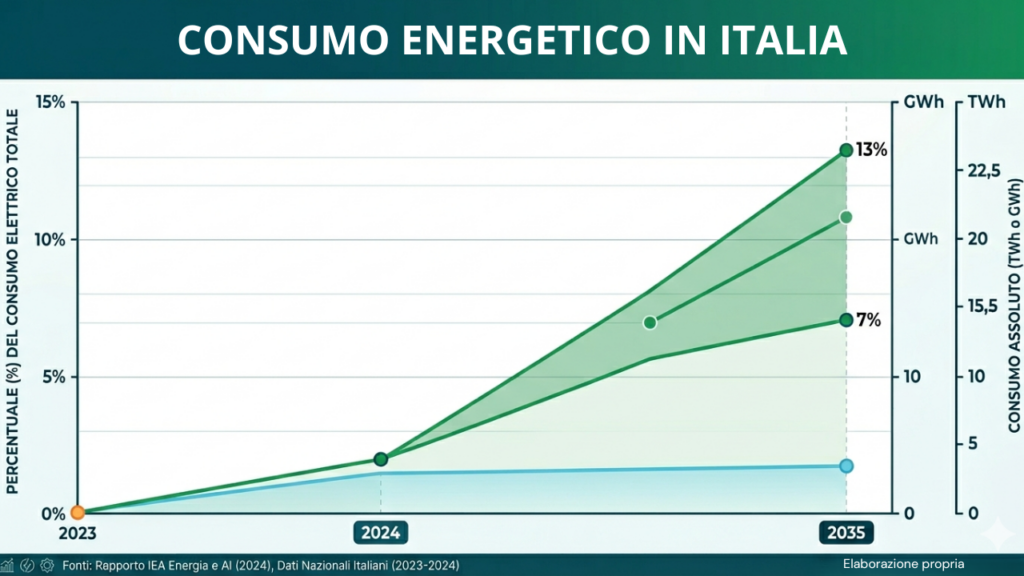
Nel 2024, secondo il rapporto dell’IEA su energia e AI, i Data Center hanno rappresentato l’1,5% del consumo elettrico mondiale, pari a 415 TWh. Nel 2023 in Italia il consumo di energia elettrica è stato di 509,7 GWh, nel 2024 il consumo è arrivato attorno ai 5-7 TWh, pari all’1,9 % dei consumi elettrici nazionali. Nel 2035 si stima che i consumi potrebbero subire un’accelerazione, salendo a un intervallo compreso tra il 7% e il 13% del totale, per un totale annuo di circa 21,6 TWh.

L’acqua, un bene primario al servizio dei server

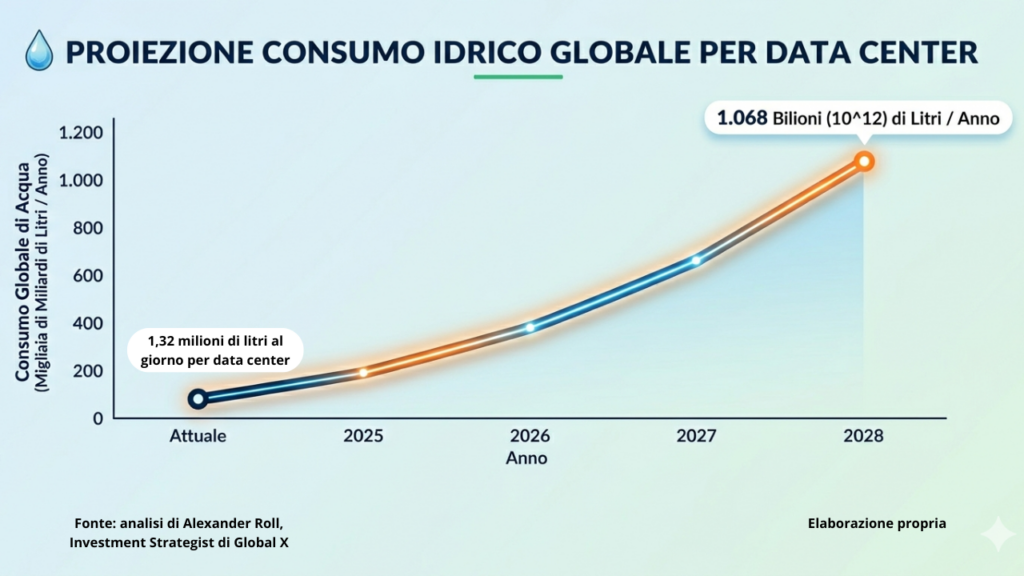
Secondo l’analisi condotta da Alexander Roll, Investment Strategist di Global X, si stima che i consumi globali di acqua si aggirino attorno ai 1,32 milioni di litri al giorno per ogni Data Center, arrivando a consumare miliardi di litri al giorno. Si prevede che entro il 2028 si arriverà a un consumo di 1.068 trilioni di litri all’anno. L’utilizzo dell’acqua è fondamentale per il sistema di raffreddamento dei server. Il calore generato dalle apparecchiature elettroniche viene assorbito dall’acqua, per garantire un funzionamento efficace e veloce. Per questo motivo è necessario utilizzare acqua trattata, a basso contenuto di minerali, per evitare incrostazioni calcaree, garantendo una buona manutenzione dei macchinari.

Secondo le Nazioni Unite circa 1,8 miliardi di persone vivono in aree di assoluta scarsità d’acqua il che mette i Data Center in una posizione scomoda. Un modo per far fronte al problema ci sarebbe: se al posto dei sistemi di raffreddamento tradizionale (per evaporazione) ne venissero utilizzati di alternativi (utilizzo di fonti idriche riciclate, di acqua piovana o di un trattamento idrico efficiente che garantisce il riutilizzo dell’acqua in più cicli), si stima che ci sarebbe un risparmio idrico di circa il 50%-70%.

Dove costruire

Per costruire un Data Center ci sono dei requisiti essenziali da rispettare. Uno di questi è la vicinanza: l’area in cui costruire deve essere ad almeno 20 chilometri dalle grandi città, per garantire tempi di latenza ottimali (ritardo di comunicazione tra input e output in un sistema). Allo stesso tempo, non deve essere sviluppato nei pressi di aeroporti o ferrovie e in zone non soggette ad alluvioni, il che, considerando che il 94% del territorio italiano è a rischio dissesto idrogeologico, rende complicato trovare un luogo idoneo. Un altro intoppo è la destinazione d’uso: ogni comune ha delle proprie regole normative e per i data center non esiste una vera e propria destinazione d’uso. Questo porta a una tempistica di circa cinque anni per avere le autorizzazioni necessarie, obbligando gli investitori a programmare con largo anticipo i loro capitali.

Una legge che disciplina tutti questi aspetti (sostenibilità, nodi infrastrutturali, caratteristiche energivore) è stata redatta, ed è la legge “Delega al governo per la disciplina, la realizzazione e lo sviluppo dei centri di elaborazione dati“, promossa su iniziativa dell’onorevole Giulia Pastorella. È stata approvata alla Camera in un testo unificato e aspetta di essere visionata e approvata al Senato.

Il cantiere sa tutto. Quasi.

Un sensore grande come un pugno, fissato a una trave. Misura vibrazioni, temperatura, carichi. Manda dati in tempo reale a un modello digitale che replica l’intera struttura. Se qualcosa cambia, il sistema lo vede prima che lo veda qualsiasi ispettore. È quello che oggi si chiama gemello digitale e sta entrando nei cantieri italiani più grandi. La sfida, ora, è portarlo anche negli altri. Il processo costruttivo tradizionale è frammentato: ogni figura lavora sul suo pezzo, i file viaggiano per email tra architetti, ingegneri, impiantisti, imprese. Le interferenze tra una trave e un impianto emergono in cantiere, dove correggerle costa molto di più che trovarle prima. Il BIM, Building Information Modelling, cambia questa logica: un modello digitale unico e condiviso, in cui tutti lavorano sullo stesso dato, in tempo reale. I conflitti si risolvono al computer, prima che diventino varianti. Dal 1° gennaio 2025 è obbligatorio in Italia per tutti gli appalti pubblici sopra i due milioni di euro. Nel 2025 le gare BIM hanno raggiunto 638 procedure, con una crescita dell’80% rispetto all’anno precedente, per un valore complessivo di quasi un miliardo e mezzo di euro. Il gemello digitale è il passo successivo. Il BIM descrive l’opera com’è stata progettata e costruita, una fotografia precisa, ferma nel tempo. Il gemello digitale è quella stessa fotografia, ma viva: collegata all’opera fisica tramite sensori che misurano vibrazioni, carichi, temperature, consumi. Il modello si aggiorna mentre l’opera invecchia, si usura, cambia, e da documento diventa strumento di gestione quotidiana. Con la manutenzione tradizionale si interviene a calendario o a guasto. Con quella predittiva si interviene per segnale: i dati mostrano un’anomalia, e si agisce prima che diventi un problema visibile. Per ponti, gallerie, reti ferroviarie la differenza è concreta, in termini di costi e di sicurezza. FS Engineering, la società di ingegneria del Gruppo Ferrovie dello Stato, sta lavorando su questo nel programma europeo Europe’s Rail: gemelli digitali come strumenti di lavoro ordinario, parte del processo sin dall’inizio.

Stato del mercato e criticità normative

La norma è arrivata, il mercato ha risposto. Restano alcuni nodi. Le grandi stazioni appaltanti, ANAS, RFI, i Provveditorati, hanno strutture e risorse per guidare questa transizione. Tre soli soggetti, Agenzia del Demanio, Ministero della Difesa e ANAS, coprono già il 40% del valore complessivo delle gare BIM. Le amministrazioni più piccole, la maggioranza di chi bandisce gare sopra i due milioni, stanno ancora costruendo le competenze per farlo davvero. È un mercato a due velocità, e la distanza tra i due fronti non si sta riducendo in fretta. C’è poi la questione dei capitolati informativi. Una gara può richiedere il BIM e al tempo stesso non specificare quali informazioni il modello deve contenere, in quale formato, con quale livello di dettaglio. In quel caso il BIM resta un timbro digitale, che non cambia il processo reale. Nel 2025 i capitolati informativi erano presenti nel 35% dei bandi, in crescita rispetto al 24% dell’anno prima. In quasi due gare su tre, nessuno aveva definito cosa il modello dovesse davvero contenere. Il BIM funziona quando tutti usano gli stessi standard aperti, gli IFC, protocolli internazionali che permettono a software diversi di scambiarsi i dati senza perdere informazioni. Quando i sistemi non dialogano, il problema delle informazioni frammentate resta, si sposta solo di livello.

Competenze professionali e sfide future

Le competenze sono l’altro nodo. Chi lavora su un modello BIM oggi deve saper leggere flussi di dati, interpretare quello che i sensori restituiscono, tradurre un’anomalia in una decisione operativa. Un profilo ibrido, a metà tra ingegneria e gestione dei dati, che nel settore delle costruzioni fino a pochi anni fa semplicemente non esisteva. La norma UNI 11337 definisce tre figure specifiche: il BIM Manager, che coordina la strategia digitale di un progetto, il BIM Coordinator, che gestisce il flusso di informazioni tra le discipline, il BIM Specialist, che opera sul modello. Nei bandi pubblici compaiono in circa il 40% delle procedure. Nelle restanti, nessuno verifica che chi lavora sul modello sappia davvero farlo. La formazione universitaria si sta adeguando. Nel frattempo molte imprese usano corsi interni o consulenti esterni, affidando il BIM a chi sa usare il software, il che è diverso dal saper gestire un processo informativo complesso. I numeri degli appalti crescono, ma la qualità con cui il BIM viene applicato è un’altra storia. Gli strumenti ci sono, la norma c’è. Quello che richiede più tempo è l’adattamento di una filiera che lavora in un certo modo da decenni. Il cantiere intelligente è già realtà nei grandi progetti. Portarlo nei mille cantieri medi e piccoli che costruiscono e manutengono le infrastrutture su cui ci muoviamo ogni giorno è un’altra cosa. Modello digitale e cantiere fisico hanno ancora molta strada da fare insieme.

Glossario:

BIM — Building Information Modelling. Un metodo di progettazione e gestione delle opere basato su un modello digitale condiviso tra tutti gli attori del cantiere. Sostituisce i file separati con un unico sistema in cui le informazioni sono sempre aggiornate e accessibili a tutti.

Gemello digitale. Una replica virtuale di un’opera fisica, collegata in tempo reale tramite sensori. A differenza del BIM, che descrive l’opera com’è stata costruita, il gemello digitale la monitora mentre è in uso, registrando come si comporta nel tempo.

Manutenzione predittiva. Un approccio alla gestione delle infrastrutture basato sui dati. Invece di intervenire a scadenze fisse o dopo un guasto, si agisce quando i sensori segnalano un’anomalia, anticipando il problema prima che diventi critico.

IFC — Industry Foundation Classes. Standard internazionale aperto che permette a software diversi di scambiarsi i dati di un modello BIM senza perdere informazioni. È la condizione tecnica che rende possibile la collaborazione tra strumenti di produttori diversi.

Bankitalia: il conflitto in Iran affossa la fiducia (-47%), inflazione stabile

Un sistema produttivo italiano fortemente discontinuo a causa della guerra in Medio Oriente. Emerge questo dall’indagine pubblicata oggi della Banca d’Italia sul primo trimestre del 2026, il conflitto tra Iran e USA ha agito come un acceleratore di incertezza, nonostante all’inizio dell’anno si sia registrata una leggera stabilizzazione. Il clima di fiducia è cambiato radicalmente proprio nella fase delle interviste, tra febbraio e marzo.

Qui entra in gioco il concetto di “economia sospesa”, perché da un lato le imprese sono pessimiste sulle prospettive macroeconomiche generali e sul costo delle materie prime energetiche, dall’altro resistono investimenti e previsioni occupazionali che, stando alle stime attuali, non sembrano aver avuto una flessione al difficile contesto geopolitico. In questo scenario di estrema volatilità, l’inflazione non sembra spaventare le imprese: le previsioni restano basse, sotto il 2%. Ma perché accade? Le aziende, per non perdere i clienti in un mercato già debole di suo, preferiscono assorbire i rincari; di conseguenza riducono i propri guadagni piuttosto che alzare i prezzi e rischiare di vendere di meno.

Effetto guerra: lo stato d’animo crolla al -47%. Resiliente il settore delle costruzioni grazie al PNRR

Nel documento di Bankitalia c’è una distinzione precisa: l’effetto “pre e post” guerra nel Golfo Persico. Lo stato d’animo è crollato, il saldo tra ottimismo e pessimismo sull’attuale situazione economica è precipitato di oltre 30 punti percentuali subito dopo il 28 febbraio, giorno dell’inizio del conflitto. È passato dal -16% a un preoccupante -47%. La quota di imprese industriali che prevedono un peggioramento delle proprie condizioni operative nei prossimi tre mesi è triplicata, balzando al 39% dal precedente 13% circa. Al contrario, chi si aspetta un miglioramento si è dimezzato, scendendo al 5%. Tra le cause del peggioramento, per le aziende non c’è solo la normale paura della guerra, ma le scorie che ne derivano: l’incertezza geopolitica e l’aumento dei costi del comparto energetico, che vengono percepiti come gli ostacoli maggiori alla crescita nel periodo a breve termine. Mentre le imprese sono in allerta, il settore delle costruzioni per ora si dimostra resiliente (anche se si è passati da un positivo di 4 a un negativo di 13 punti), complici i cantieri legati al PNRR, che ammortizzano il difficile contesto globale.

Inflazione all’1,8%, ma nei parametri della BCE

L’inflazione, nonostante lo shock degli aumenti sui costi di produzione, per adesso non esplode, con previsioni a lungo termine all’1,8%, perfettamente all’interno del target della Banca centrale europea. Questo dato indica quindi una buona fiducia nei confronti delle banche e della loro capacità di contenere i prezzi. Il punto più importante è che le aziende stanno guadagnando meno per non perdere clienti. Anche se i costi per produrre sono aumentati, le imprese hanno deciso di alzare i prezzi solo del 2,1%. In pratica, stanno pagando loro la differenza: accettano di avere meno profitto pur di restare competitive e non farsi rubare fette di mercato dalla concorrenza.

Stabili i piani di investimento per il 2026. Migliorano le previsioni sulle assunzioni

Le imprese italiane però non stanno tagliando le spese programmate. Nonostante non ci siano delle condizioni ottimali per investire, il saldo è sceso a -30, rimangono stabili i piani di investimento per l’anno corrente, grazie soprattutto ai progetti del PNRR nel ramo edile, dove le aziende coinvolte mantengono attese positive. A sorpresa migliorano anche le previsioni sulle assunzioni. Il saldo tra chi assume e chi licenza è salito al 15% nei servizi e al 9% nell’industria. Le aziende hanno quindi fatto il calcolo che, temendo ripercussioni future per colpa della guerra in Iran, preferiscono scommettere sul futuro e su una visione a lungo termine tenendosi stretti i propri collaboratori per non perdere competenze utili in questa fase di continuo cambiamento tecnologico.

IA, divario sull’utilizzo tra imprese grandi (62%) e medio-piccole (30%). Un terzo delle aziende preferisce sviluppare modelli su misura

Dal report di Bankitalia spazio anche all’intelligenza artificiale. Dal focus sull’IA emerge un Paese ancora in una fase iniziale, di esplorazione, in cui il supporto tecnologico avanzato è visto come una grande opportunità, ma frenato da limiti strutturali. Il 62% delle grandi imprese utilizza in modo continuativo l’IA, mentre nelle PMI italiane la percentuale è meno della metà, il 30%. Un divario notevole, perché per il 30% delle aziende che la utilizzano poco il primo ostacolo non è il costo, ma la mancanza di personale qualificato. Una sfida più formativa che economica. Sull’IA c’è anche un dato interessante legato allo sviluppo del concetto di branding: le aziende che credono davvero nell’intelligenza artificiale preferiscono sviluppare soluzioni proprie (34%), anziché comprare software esterni perché cercano un vantaggio competitivo unico e fatto su misura.

MEF e Retelit acquisiscono Sparkle: via libera da Bruxelles

La Commissione europea ha dichiarato l’acquisizione di Sparkle (la società dei cavi sottomarini e servizi internazionali di TIM) da parte del Ministero dell’Economia e delle Finanze e di Retelit (gruppo controllato da Asterion Industrial Partners) compatibile con il mercato comune, senza imporre rimedi. La struttura prevede che il MEF rilevi il 70% della società e Retelit il restante 30%, attraverso Boost BidCo, veicolo societario appositamente costituito. L’enterprise value concordato è di 700 milioni di euro, con possibile rettifica del prezzo in funzione degli obiettivi EBITDA 2025 di Sparkle. Per il closing manca ancora il via libera dell’antitrust americano, in ritardo a causa dello shutdown del governo Trump. TIM prevede di chiudere la transazione nel secondo trimestre del 2026.

Cosa vale davvero Sparkle

Il prezzo pagato racconta solo una parte della storia. Sparkle gestisce una rete proprietaria in fibra ottica che si estende per oltre 600.000 km attraverso Europa, Africa, Medio Oriente, America e Asia, di cui il 90% posato su cavi sottomarini. La società è primo fornitore di servizi internazionali in Italia e secondo operatore in Africa per traffico internet, con un ruolo cruciale nel “Sicily Hub”, principale punto di scambio per il traffico proveniente dall’Africa verso Europa, Medio Oriente e Asia. Un asset con queste caratteristiche non si valuta solo sul fatturato: vale anche per ciò che transita dentro quei cavi, e per chi lo controlla.

Perché lo Stato ci teneva

L’operazione ha già ottenuto l’autorizzazione condizionata della Presidenza del Consiglio ai sensi della disciplina golden power, il che dice tutto sull’inquadramento che il governo ha dato a questa vicenda. Sparkle non era semplicemente una partecipata di TIM da monetizzare: era un asset che il governo considerava troppo esposto, all’interno di un gruppo con una struttura azionaria complessa e pressioni finanziarie crescenti. Tenerla sotto giurisdizione pubblica era una priorità che risale a prima dell’accordo. La Francia ha fatto lo stesso ragionamento pochi mesi fa acquisendo l’80% di Alcatel Submarine Networks, produttore di cavi sottomarini. La logica è la stessa: le infrastrutture digitali critiche non si cedono al mercato senza presidi pubblici.

La posizione di TIM

Per TIM, la cessione di Sparkle è un tassello del piano di alleggerimento avviato dopo la vendita della rete fissa a KKR. Al closing è legato un buyback pari al 50% dei proventi della cessione, fino a 400 milioni di euro, strumento scelto dall’amministratore delegato Pietro Labriola per remunerare gli azionisti. Sul piano industriale, Sparkle continuava a generare cassa ma richiedeva investimenti crescenti in un settore sempre più competitivo e geopoliticamente sensibile. Cederla a condizioni accettabili, mantenendo accordi di servizio reciproci al closing, era la soluzione che permetteva di incassare liquidità senza perdere accesso alle rotte internazionali.

Il quadro che si apre

Sparkle ha già firmato il contratto per GreenMed, un nuovo sistema di cavi sottomarini nel Mediterraneo sviluppato con Alcatel Submarine Networks ed Elettra Tlc, con i primi segmenti previsti entro la fine del 2028. Con il MEF azionista di maggioranza, le decisioni di investimento su infrastrutture di questo tipo avranno inevitabilmente una componente di indirizzo pubblico. Non è detto che sia un problema: in un settore dove le minacce fisiche ai cavi sono in aumento e la concorrenza dei grandi operatori tecnologici si fa più aggressiva, avere un azionista con una visione strategica di lungo periodo può essere un vantaggio. La domanda che resta aperta è se Retelit, controllata dal fondo spagnolo Asterion, avrà un ruolo industriale attivo o resterà socio finanziario di minoranza in un’azienda guidata di fatto dallo Stato.

Floridia: “Editori ostaggio delle piattaforme, serve una Netflix del servizio pubblico europeo”

Chi controlla le infrastrutture digitali (cloud, data center, algoritmi) controlla di fatto anche la distribuzione dell’informazione. Dal suo osservatorio come presidente della Commissione di Vigilanza, quanto questa dipendenza tecnologica da pochi player privati rappresenta un rischio concreto per il pluralismo informativo?

La concentrazione delle infrastrutture digitali nelle mani di pochi attori come Google, Meta o Amazon rappresenta un rischio gravissimo per il pluralismo informativo. Questi soggetti non sono neutrali: attraverso algoritmi opachi decidono cosa è visibile e cosa no. Il potere si sposta così dal controllo editoriale a quello tecnologico, senza adeguati contrappesi democratici. Anche senza censura esplicita, basta alterare ranking e distribuzione per influenzare il dibattito pubblico. Inoltre, i media dipendono sempre più da queste piattaforme, aumentando la vulnerabilità del sistema. Il risultato è una concentrazione di potere informativo senza precedenti. Senza regole e trasparenza, il pluralismo rischia di diventare una scatola vuota.

Gli editori italiani dipendono sempre più da Google, Meta e poche altre piattaforme per raggiungere i lettori, ma queste stesse piattaforme sottraggono pubblicità e traffico. Come si può riequilibrare questo rapporto? È un problema che si può affrontare a livello nazionale o richiede obbligatoriamente una risposta europea?

La realtà è che gli editori sono ostaggio di piattaforme come Google e Meta: decidono chi esiste e chi scompare nel flusso informativo, mentre drenano risorse pubblicitarie. È un rapporto predatorio, non una partnership. Il valore prodotto dal giornalismo viene sistematicamente estratto da chi controlla gli algoritmi. Pensare di risolvere il problema a livello nazionale è illusorio: questi attori giocano su scala globale. Senza una risposta europea dura, il pluralismo sarà semplicemente sacrificato agli interessi di pochi monopoli digitali.

I modelli di intelligenza artificiale si addestrano su contenuti giornalistici senza compensare chi li ha prodotti, e ora generano sintesi che riducono il traffico verso i siti di informazione. Come valuta questo fenomeno dal punto di vista della comunicazione e del diritto all’informazione? Esiste uno strumento normativo che ritiene urgente attivare?

Il fenomeno è un’appropriazione strutturale di valore: modelli sviluppati da attori come OpenAI, Google e Microsoft si nutrono di contenuti giornalistici senza un corrispettivo adeguato, per poi sostituirsi agli editori nella distribuzione dell’informazione. Il risultato è duplice: impoverimento economico del giornalismo e disintermediazione del traffico verso le fonti originali. Dal punto di vista del diritto all’informazione, è una distorsione grave: si consuma informazione prodotta da altri, ma si premia chi la rielabora in forma sintetica. Serve un intervento normativo urgente su due fronti: remunerazione obbligatoria per l’uso dei contenuti e trasparenza sui dataset di addestramento. Senza regole vincolanti, il rischio è che l’informazione venga progressivamente separata da chi la produce.

Alcuni esperti propongono la blockchain come strumento per certificare l’origine e l’autenticità delle notizie, creando una sorta di ‘notaio digitale’ dell’informazione che renderebbe più difficile la diffusione di contenuti falsi o manipolati. Al momento PPN ADI è l’unica realtà editoriale, insieme all’Ansa, che usa questo strumento. È una soluzione che ritiene percorribile per l’Italia? E chi dovrebbe gestire questa infrastruttura — lo Stato, gli editori, un organismo europeo indipendente?

La blockchain può essere uno strumento utile per tracciare l’origine delle notizie, ma da sola non risolve il problema della manipolazione informativa e rischia di diventare un’illusione tecnologica se non governata. Una simile infrastruttura dovrebbe essere gestita da un organismo europeo indipendente, non da singoli Stati o dagli stessi editori, per garantire neutralità, standard comuni e credibilità del sistema.

La comunicazione istituzionale — dei ministeri, degli enti pubblici, del Parlamento stesso — poggia su infrastrutture spesso gestite da soggetti privati stranieri. Ritiene che l’Italia debba dotarsi di una strategia autonoma su questo fronte? E quale ruolo può avere l’editoria come presidio di informazione indipendente in questo scenario?

Sì, l’Italia dovrebbe dotarsi di una strategia autonoma, perché una comunicazione istituzionale che si appoggia quasi interamente a infrastrutture gestite da soggetti privati stranieri è una vulnerabilità strutturale, non un dettaglio tecnico. Quando la distribuzione dei messaggi pubblici passa da piattaforme come Google o Meta, lo Stato perde una quota di controllo sulla propria stessa visibilità informativa. Ma la tecnologia da sola non basta: il ruolo dell’editoria resta decisivo come presidio critico e indipendente, capace di verificare e contestualizzare l’informazione pubblica. Senza media forti e autonomi, anche la migliore infrastruttura rischia di diventare un megafono unidirezionale.

Tra data center, AI generativa e concentrazione delle piattaforme, il sistema dell’informazione sta cambiando più velocemente di quanto riescano a fare le norme. Qual è secondo lei la priorità assoluta su cui il legislatore dovrebbe intervenire nei prossimi mesi per non arrivare tardi?

La priorità assoluta non è inseguire la tecnologia con norme frammentate, ma recuperare capacità infrastrutturale e distributiva pubblica nello spazio informativo europeo. Da tempo propongo infatti la creazione di una piattaforma unica dei servizi pubblici europei: una sorta di “Netflix del servizio pubblico”, che integri TV e radio dei diversi Paesi in un ecosistema digitale comune, accessibile e competitivo.  Oggi contenuti di altissima qualità prodotti dal servizio pubblico europeo vengono dispersi e resi invisibili dentro ecosistemi dominati da Google e Meta, che ne determinano la raggiungibilità. Una piattaforma di questo tipo non sarebbe solo un archivio, ma un’infrastruttura strategica: distribuzione, algoritmi trasparenti, raccomandazione non commerciale e valorizzazione del pluralismo culturale europeo. Il punto è semplice: se non costruiamo canali autonomi, continueremo a normare dentro infrastrutture altrui. E in uno scenario dominato da AI generativa e concentrazione dei dati, chi controlla la distribuzione controlla di fatto anche la gerarchia del reale informativo.

Guido Barbieri (EI Towers): “La radio è immortale, il DAB è la sfida del futuro”

La radio è sempre stata un’invisibile voce nell’aria, leggera ma capace di arrivare ovunque. Per decenni è bastata una frequenza, un’antenna, un ricevitore, oggi questo non serve più perché la radio viaggia su infrastrutture digitali, reti complesse e sistemi industriali. Una di queste infrastrutture ha un nome preciso: DAB (Digital Audio Broadcasting). Per capire questa rivoluzione, abbiamo incontrato Guido Barbieri, Amministratore Delegato di EI Towers, che queste reti le progetta e le gestisce ogni giorno.

Qual è oggi il ruolo di EI Towers nel panorama digitale italiano?

EI Towers è il principale operatore infrastrutturale televisivo a servizio del mondo media e radiofonico. Nasciamo nel 2012 dallo spin-off delle torri Mediaset e dal 2018 siamo controllati da F2i, il principale fondo infrastrutturale italiano. Oggi gestiamo 8 MUX nazionali su 11 (tutti tranne quelli Rai) e circa il 70% delle reti regionali. Nel mondo radio siamo i partner industriali di riferimento per tutte le emittenti nazionali e locali private.

Spesso si parla del DAB come di una semplice evoluzione tecnologica. Perché per voi è invece una vera “infrastruttura strategica”?

Il DAB segna il passaggio dall’analogico al digitale, un salto che altri media hanno già compiuto. Per la radio significa poter affiancare il vecchio FM offrendo enormi opportunità ai nuovi editori. Come avvenuto con la TV, dove i canali sono decuplicati, il DAB permette a realtà più piccole di avere una vetrina nazionale che prima non avrebbero mai avuto. È un gioco a somma maggiore di zero che tutela i grandi operatori e apre le porte ai nuovi.

C’è una polemica sulla volontà di alcuni produttori auto di eliminare la radio dai modelli “low cost”. Qual è la vostra posizione?

È un tema di parità d’accesso e di democrazia dell’informazione. La cosiddetta “prominence radiofonica” deve essere garantita. L’accesso libero attraverso l’etere protegge le realtà nazionali dall’essere sovrastate dai grandi aggregatori internazionali. Eliminare la radio dai cruscotti sarebbe l’inizio di un percorso pericoloso per il pluralismo.

Quali sono le sfide tecniche nel mantenere una rete DAB rispetto alla vecchia FM?

La sfida principale è la sincronizzazione. Nel FM vinceva chi “sparava” la potenza più elevata; nel DAB, invece, bisogna orchestrare i segnali in maniera millimetrica affinché arrivino perfettamente sincronizzati al ricevitore. Chi ha esperienza nelle reti televisive è avvantaggiato in questa gestione complessa.

L’intervista integrale a Guido Barbieri, AD EI Towers, è disponibile nel podcast “Connessioni” riservato agli abbonati. Se sei interessato, clicca qui:

https://www.primapaginanews.it/agenzia-stampa-ppn-adi-circle/

La corsa ai Data Center: l’infrastruttura dell’economia digitale

Se la digitalizzazione è il processo che trasforma il mondo in dati, l’AI ne è il motore; quest’ultima analizza enormi quantità di dati per individuare modelli, prendere decisioni autonome e migliorare progressivamente le proprie prestazioni. Insieme, agiscono come motore e acceleratore della trasformazione digitale, necessitando di un luogo fisico per esistere: i Data Center.

I Data Center sono il cuore pulsante dell’economia digitale, in quanto ospitano, elaborano e proteggono enormi quantità di dati. Permettono il funzionamento di cloud computing, AI, e-commerce e servizi online 24/7, garantendo continuità operativa e una sicurezza per le imprese e PA.

Un settore in piena corsa

Il mercato dei Data Center è in forte espansione. Negli Stati Uniti sono stati investiti, nel 2025, oltre 60 miliardi di dollari per la creazione di questi hub. In Europa, sempre nello stesso anno, sono stati investiti un totale di circa 48 miliardi di euro, contribuendo così alla creazione di posti di lavoro altamente qualificati ed entrate fiscali per le amministrazioni locali.

In questo panorama l’Italia si inserisce come un’entità in forte ascesa. Ad oggi conta oltre 200 strutture all’attivo e una potenza di circa 609 MW IT a inizio 2026, concentrata in particolare a Milano. Il settore, con oltre 7 miliardi di euro investiti nel triennio 2023-2025, mira a trasformare il Paese in un hub digitale strategico, con Milano che punta a superare 1 GW entro il 2028.

La svolta normativa: La Legge Delega

Fino ad oggi, la realizzazione di questi centri in Italia è avvenuta in un vuoto normativo, tra labirinti burocratici e incertezze amministrative. Un’importante lacuna che la proposta di legge, presentata dall’onorevole Giulia Pastorella (Azione), mira a colmare.

Approvata alla Camera il 24 febbraio scorso, con 243 voti favorevoli, la “Delega al Governo per la disciplina, la realizzazione e lo sviluppo dei centri di elaborazione dati” segna un significativo punto di svolta. Il testo è composto da quattro articoli, che mirano a semplificare il processo di realizzazione dei Data Center:

  • Definendo una normativa di carattere generale.
  • Fornendo la definizione di “centro di elaborazione di dati”.
  • Delegando all’Esecutivo anche la definizione di un codice ATECO dedicato, appunto, all’attività di costruzione dei Data Center, con la previsione di procedimenti amministrativi semplificati e unici.

Una sfida ambientale

La sfida non è solo burocratica, ma anche ambientale. La norma punta a fornire “soluzioni energetiche pulite con la sperimentazione di sistemi di teleriscaldamento e di raffreddamento, per la riduzione del consumo d’acqua, al fine di favorire la competitività dell’Italia nel settore”, ma anche a prevedere “l’adozione di un procedimento semplificato per la valutazione di impatto ambientale (VIA) e l’autorizzazione integrata ambientale (AIA) riferite ai progetti medesimi”.

Nel testo è previsto anche un ampliamento delle competenze delle Autorità per le garanzie nelle comunicazioni (Agcom) e dell’Agenzia per la cybersicurezza nazionale (ACN), per garantire un corretto controllo sull’utilizzo dei sistemi Cloud e la vigilanza sui protocolli di sicurezza.

Non si tratta solo di snellire la burocrazia, ma di dare una svolta significativa al posizionamento dell’Italia in un mercato già avviato, contribuendo a creare più posti di lavoro e maggiori investimenti; restituendo anche nuova vita a siti dismessi attraverso l’innovazione.